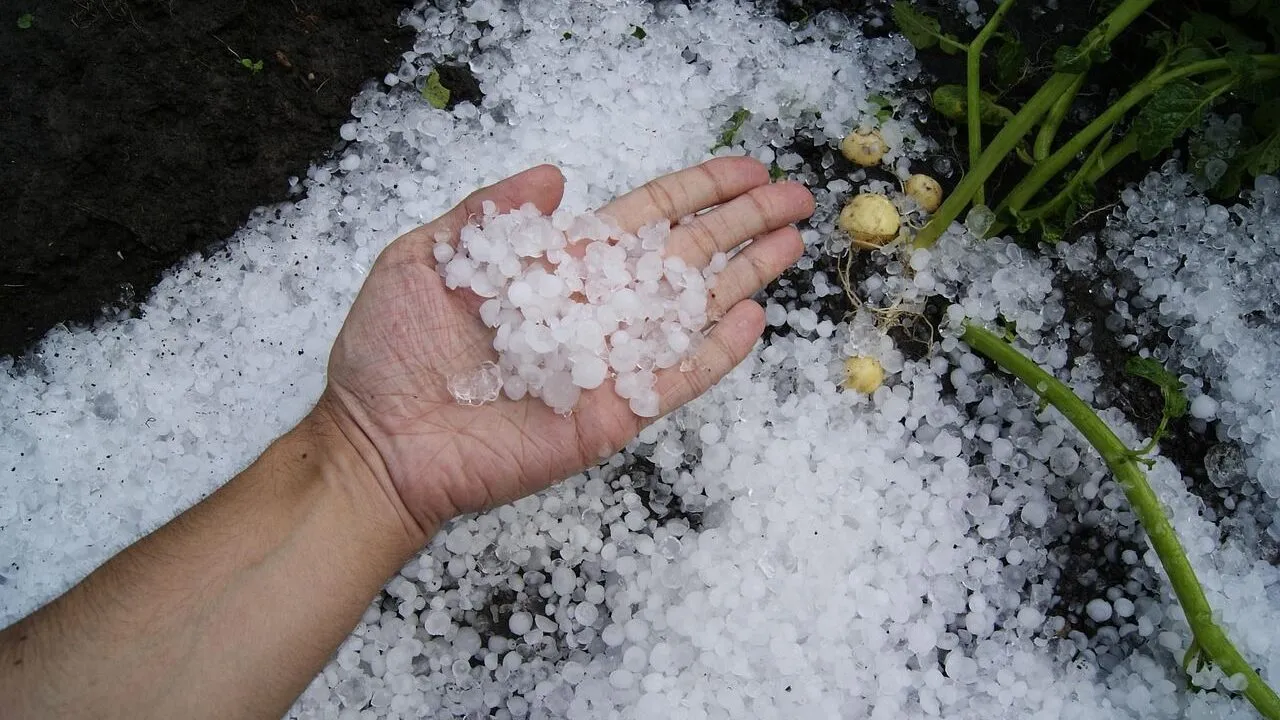
Asigurarea culturilor este un contract prin care un asigurător plătește despăgubiri dacă recolta suferă pagube cauzate de riscurile înscrise în poliță, de pildă grindina, înghețul sau inundația. Nu acoperă orice pierdere: ce nu este scris în contract, în general nu se plătește, iar condițiile diferă de la o poliță la alta.
Mulți fermieri aud despre asigurare abia după o grindină, când este târziu. Pentru ca polița să te ajute atunci, o citești liniștit înainte de sezon, cu creionul în mână, nu în mijlocul unei nenorociri. Ce urmează este o privire generală; condițiile concrete le afli de la asigurător sau de la un broker autorizat.
Ce riscuri sunt acoperite de obicei?
Riscurile acoperite se aleg din lista oferită de asigurător și pot influența prețul poliței. Se întâlnesc frecvent grindina, furtuna, înghețul târziu de primăvară, inundația, incendiul și, în unele pachete, seceta. Fiecare dintre ele are definiții și praguri proprii. De pildă, se poate cere ca paguba să depășească un anumit procent din recoltă pentru a fi despăgubită.
Citește cum este definit fiecare risc. „Secetă” poate însemna, într-un contract, lipsa precipitațiilor pe o perioadă anume; în altul, un anumit nivel al umidității solului. Diferența decide dacă primești sau nu despăgubirea.
Ce înseamnă suma asigurată și franșiza?
Suma asigurată este valoarea maximă pe care asigurătorul o poate plăti. Dacă ai asigurat o cultură sub valoarea ei reală, despăgubirea se poate reduce proporțional, chiar dacă paguba a fost totală. Franșiza este partea din pagubă pe care o suportă fermierul: asigurătorul plătește doar ce depășește acel prag.
| Element | Ce înseamnă | Efect asupra ta |
|---|---|---|
| Suma asigurată | Plafonul despăgubirii | Prea mică, primești mai puțin decât pierderea |
| Franșiza | Partea suportată de tine | Mai mare, prima mai mică, dar riscul rămâne al tău |
| Perioada de asigurare | Intervalul în care riscul e acoperit | Un eveniment în afara ei nu se despăgubește |
| Excluderile | Cauze neacoperite | Dacă paguba vine din ele, nu se plătește |
Cum alegi o poliță potrivită?
Începe de la riscurile reale ale zonei tale. Dacă locuiești într-o regiune unde grindina e frecventă, ea intră sigur în poliță. Dacă terenul este în luncă, inundația merită atenție. Despre felul în care vremea locală se leagă de deciziile unui fermier poți citi în articolul despre impactul climei locale asupra deciziilor agricole.
- Enumeră riscurile care s-au întâmplat în ultimii ani pe terenul tău sau în împrejurimi.
- Cere oferte de la mai mulți asigurători și compară nu doar prima, ci și riscurile, franșiza și excluderile.
- Verifică modul în care se stabilește valoarea recoltei: pe baza producției medii, a prețului declarat sau a constatării în teren.
- Întreabă ce documente cere asigurătorul la declararea unei daune și în cât timp trebuie anunțat evenimentul.
Prima plătită nu este singurul cost. O poliță ieftină, cu o franșiză uriașă și cu multe excluderi, poate să nu plătească nimic când ai nevoie.
Ce faci dacă se întâmplă paguba?
Termenele de anunțare sunt scurte, uneori de câteva zile. Sună imediat asigurătorul, apoi documentează tot: fotografii cu data vizibilă, măsurători, martori, eventual o adeverință de la autoritățile locale sau de la stația meteo. Nu începe să curățați terenul înainte ca evaluatorul să-l vadă, dacă nu ți se spune altfel.
Păstrează și actele care dovedesc ce ai semănat și unde: contractele de arendă, facturile pentru sămânță, evidența lucrărilor. Dacă ții un caiet cu lucrările din fiecare parcelă, ai o dovadă în plus. Pe de altă parte, nerespectarea tehnologiei recomandate, cum ar fi greșelile la semănat, poate fi invocată de asigurător. Despre ele ai mai multe în materialul despre greșelile care compromit recolta.
Ce nu va acoperi nicio asigurare?
Asigurarea nu repară erorile de management: o cultură semănată prea târziu, o boală nedepistată din neatenție sau o recoltă lăsată în câmp mai mult decât trebuie. Nu acoperă nici scăderile de preț ale pieței, adică diferența dintre ce speri și ce primești. Pentru acestea te protejează doar o planificare atentă și o rezervă de bani.
Din acest motiv, asigurarea completează fondul de urgență, nu îl înlocuiește. Dacă o cultură se pierde parțial și despăgubirea vine după câteva luni, tot ai nevoie de bani în acest răstimp.
Se poate asigura și altceva în fermă?
Da: animalele, construcțiile, utilajele, serele. Pentru efective de animale se aplică alte reguli, iar sănătatea lor ține și de practicile de creștere; legat de ele, un punct de pornire este ghidul despre creșterea animalelor în mod durabil și sănătos. Uneori există programe de sprijin pentru prima de asigurare, a căror disponibilitate se schimbă; informează-te la direcția agricolă sau la un consultant.
Întrebări frecvente
Pot asigura doar o parte din cultură?
De obicei da, dar atenție la regula proporționalității: dacă valoarea asigurată e sub valoarea reală, despăgubirea poate fi redusă.
Cât durează până primesc despăgubirea?
Depinde de asigurător, de complexitatea evaluării și de completitudinea actelor. Contractul trebuie să prevadă termenul maxim de plată.
Merită asigurarea la o grădină mică?
Se poate să nu merite, dacă prima este mare față de pierderea posibilă. Compară suma plătită cu ce ai pierde dacă ți s-ar distruge recolta.